재테크, 대출, 신용카드 발급까지, 우리 삶 깊숙이 자리 잡은 신용점수! 하지만 “신용점수를 자주 조회하면 점수가 하락한다”는 속설 때문에 자신의 신용 상태 확인을 망설이는 분들이 많으시죠.
과연 2026년 현재, 이 속설은 사실일까요? 지금부터 대한민국 신용평가의 양대 산맥, 나이스(NICE)와 코리아크레딧뷰로(KCB)의 최신 신용등급 점수표를 통해 그 오해와 진실을 속 시원히 파헤쳐 보겠습니다.
🤔
신용점수, 오해와 진실
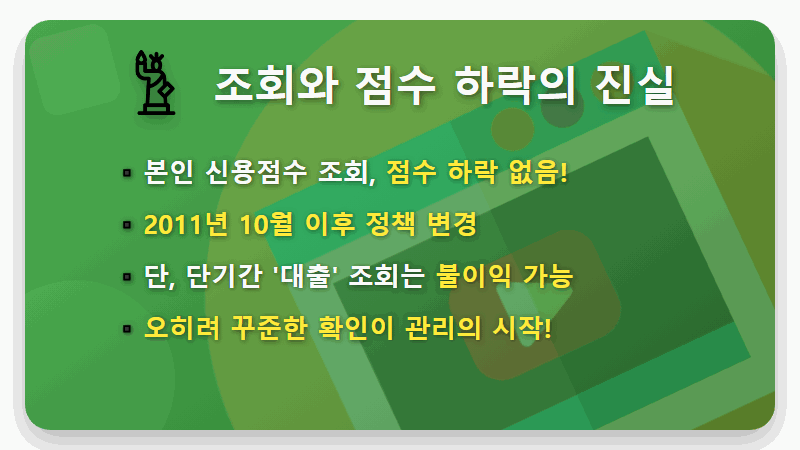
결론부터 말씀드리자면, 여러분이 직접 본인의 신용점수를 조회하는 것은 점수에 아무런 영향을 미치지 않습니다.
과거 2011년 10월 이전에는 신용조회 기록이 신용평가에 반영되어 점수가 하락하기도 했지만, 지금은 정책이 바뀌어 횟수에 상관없이 안심하고 조회하셔도 됩니다.
오히려 자신의 신용점수를 정기적으로 확인하고 관리하는 것이 더 중요해졌죠.
다만, 주의할 점은 ‘대출’을 받기 위해 단기간에 여러 금융기관에 대출 가능 여부를 조회하는 경우입니다.
이는 신용점수 자체를 떨어뜨리는 것은 아니지만, 금융기관 입장에서 ‘급전이 필요한 위험한 고객’으로 판단하여 대출 심사 시 불리하게 작용할 수 있으니 유의해야 합니다.
💡
NICE와 KCB, 차이점은?
우리나라에는 나이스(NICE)와 코리아크레딧뷰로(KCB), 두 개의 대표적인 신용평가사가 있습니다.
두 회사는 신용을 평가하는 기준이 달라 같은 사람이라도 점수가 다르게 나올 수 있는데요, 그 차이점을 아는 것이 중요합니다.
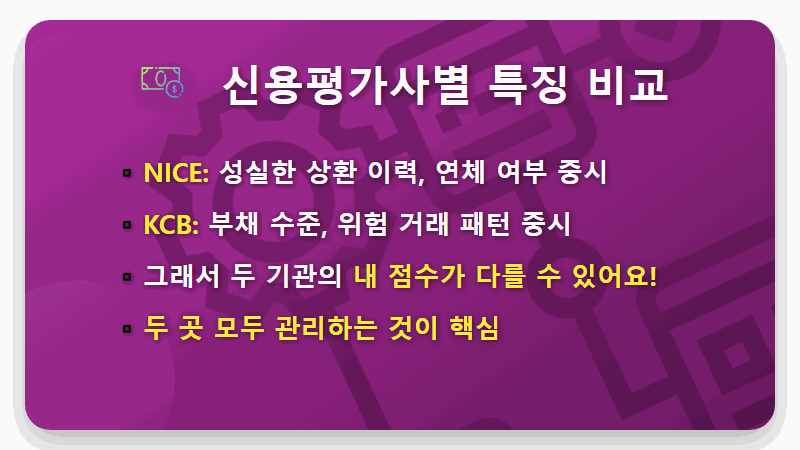
나이스(NICE)는 ‘얼마나 성실하게 빚을 갚았는가’ 즉, 상환 이력과 연체 여부를 중요하게 봅니다.
반면, KCB는 현금서비스, 카드론 등 금리가 높은 대출 이력이나 제2금융권 대출 비중 등 ‘위험한 거래 패턴’을 더 비중 있게 평가합니다.
따라서 대출이 많아도 연체 없이 꾸준히 갚아왔다면 NICE 점수가, 고금리 대출 없이 금융거래를 해왔다면 KCB 점수가 상대적으로 높게 나올 수 있습니다.
📊
2026년 신용등급 점수표
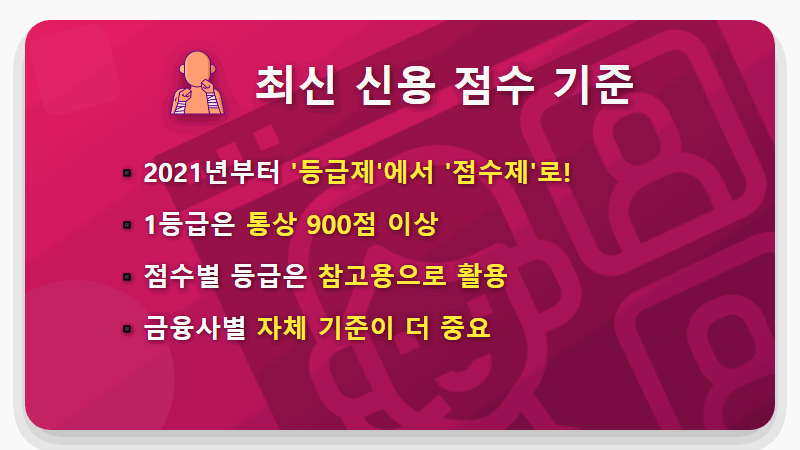
2021년부터 신용 ‘등급제’가 ‘점수제’로 전면 전환되었습니다.
하지만 여전히 많은 분들이 편의상 등급으로 자신의 신용 수준을 파악하곤 하죠.
현재 통용되는 신용점수별 등급 기준을 참고용으로 알려드릴게요.
금융사마다 자체적인 신용평가 모델을 사용하기 때문에, 아래 표는 절대적인 기준이 아닌 참고 자료로만 활용해주세요.
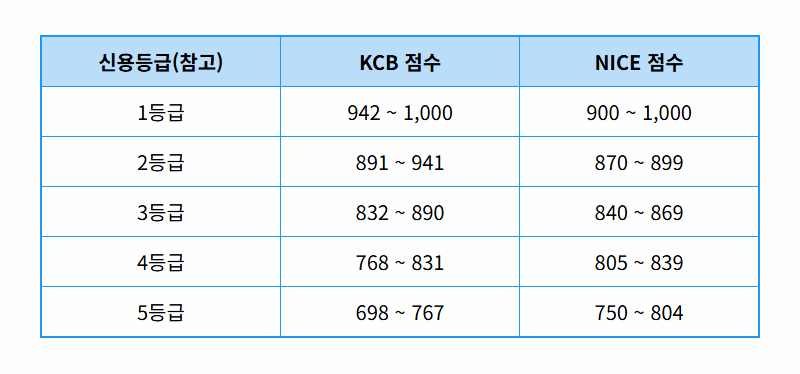
위 표에서 볼 수 있듯이, 같은 등급이라도 KCB와 NICE의 점수 구간이 다릅니다.
따라서 두 평가사의 점수를 모두 확인하고 균형 있게 관리하는 지혜가 필요합니다.
📈
신용점수 관리 꿀팁
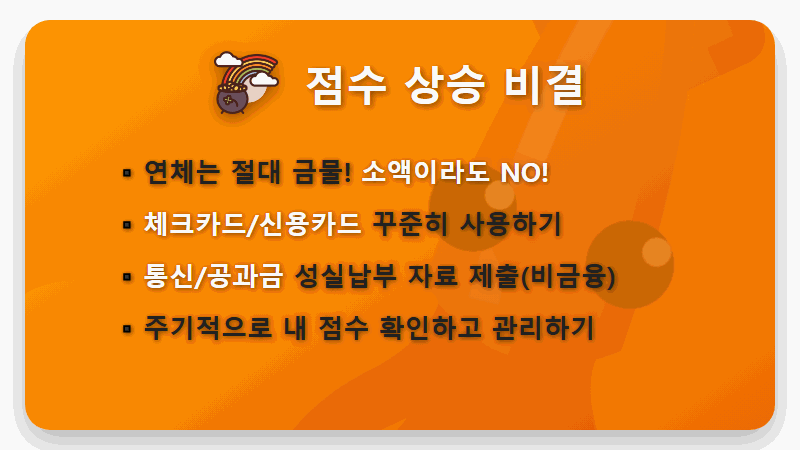
신용점수는 ‘금융 신분증’과도 같습니다. 건강한 신용을 유지하기 위한 몇 가지 방법을 알려드릴게요.
첫째, 대출 원리금, 카드 대금 등은 절대 연체하지 않는 것이 기본입니다. 소액이라도 연체는 신용도에 치명적일 수 있어요.
둘째, 신용카드와 체크카드를 꾸준히 사용하며 금융사와 신뢰를 쌓는 것이 좋습니다.
특히 신용카드는 한도의 30~50% 이내로 사용하는 것이 가장 이상적입니다.
셋째, 통신비, 건강보험료 등 비금융 정보를 신용평가사에 제출하는 ‘신용점수 올리기’ 서비스를 적극 활용해보세요. 대학생이나 사회초년생처럼 금융 이력이 부족한 분들께 특히 효과적입니다.
마지막으로, 오늘 알려드린 무료 신용조회 서비스를 통해 주기적으로 본인의 신용점수를 확인하고 변화를 관리하는 습관을 들이는 것이 무엇보다 중요합니다.
🧸 🧸 🧸
이제 신용점수 조회에 대한 막연한 두려움은 버리셔도 좋습니다.
오히려 내 점수를 아는 것이 건강한 금융 생활의 첫걸음입니다.
지금 바로 여러분의 소중한 신용점수를 확인하고, 똑똑하게 관리해나가시길 바랍니다.
🙏
#신용점수조회 #신용등급점수표 #NICE_KCB
“`